Chaque trimestre, notre équipe d’experts agro-économistes analyse la dynamique du marché dans l’Observatoire Économique des filières animales. 3 indicateurs y décrivent, dans une vue synthétique et simultanée, la production de produits animaux, les prix à la vente et les coûts à la production, observés dans chacune des filières.
Pour recevoir directement les mises à jour dans votre boite mail, abonnez-vous
Période : deuxième trimestre 2026 (T2_2026)
Production de produits animaux
Indice de prix à la Production
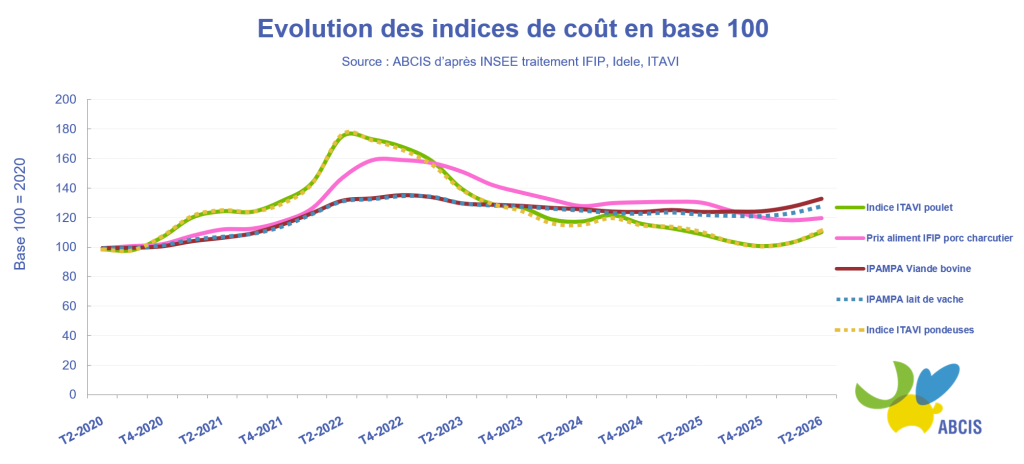
Indice de coût de production
Analyse par filière

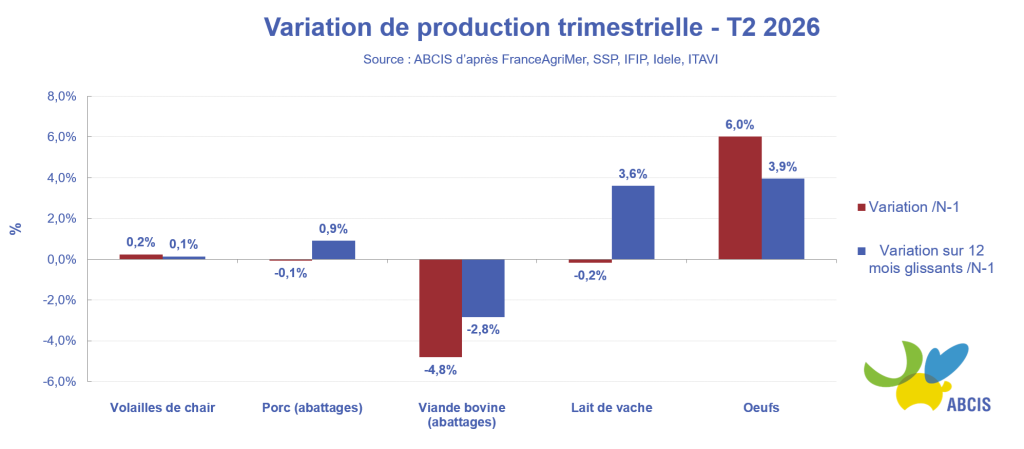
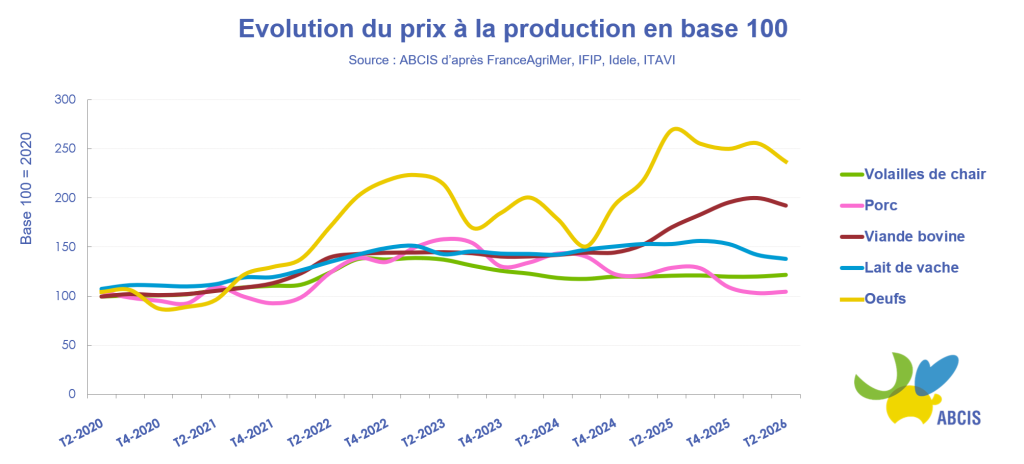
| Après une baisse des abattages au 1er trimestre, le 2e trimestre marque une stabilisation, par rapport à il y a un an et au trimestre précédent. Cette non-progression est principalement liée au recul des abattages en juin (-1 %), qui pénalise le trimestre. La consommation reste dynamique, avec des tensions persistantes sur l’offre qui devraient s’accentuer avec les vagues de canicule qu’a connues la France : la production du 3e trimestre est attendue stable, voire en baisse. Les achats des ménages du 1er semestre ont progressé de 0,4%, pénalisés par la baisse des achats des espèces autres que le poulet, ce dernier progressant de 4 % malgré la production en baisse, ce qui suggère une hausse de l’import dans le circuit GMS. La fermeture du détroit d’Ormuz a entraîné de fortes hausses des matières premières entrant dans la fabrication d’aliment et des coûts de production. Les conditions climatiques extrêmes ont suivi, impactant le maïs, dont le prix a atteint les plus hauts depuis 2022. Les prix des viandes de volailles sont attendus en hausse au 2nd semestre 2026. |

Au deuxième trimestre 2026, le marché porcin français reste sous pression. L’offre progresse légèrement et les poids de carcasse reste élevés, tandis que le marché européen demeure encombré par des volumes excédentaires, notamment en raison du recul de la demande chinoise et des difficultés rencontrées par l’Espagne à l’exportation. Dans ce contexte, le prix du porc demeure stable d’un trimestre sur l’autre. Les marges se stabilisent également, mais restent insuffisantes pour couvrir l’ensemble des charges. La reprise des cours ne se dessine qu’à partir de l’été : les épisodes caniculaires ralentissent la croissance des porcs, réduisent les poids d’abattage et raréfient progressivement l’offre. Les fortes chaleurs provoquent également une surmortalité des truies et dégradent les performances de reproduction, ce qui pèsera sur la production à la fin de 2026 et au début de 2027.

Au 2e trimestre, la production de viande bovine a reculé de 5% comparée à mi-2025. Les réformes laitières reculaient d’autant sur un an, celles d’allaitantes beaucoup plus encore (-9%), les éleveurs conservant davantage de femelles dans un contexte sanitaire incertain (MHE-FCO). La consommation a également souffert de la chaleur en mai-juin. Après un 1er trimestre de rattrapage du rythme d’abattage, les départs de JB à l’abattoir sont revenus au niveau 2025 (-1%). Le prix moyen pondéré des gros bovins est toujours en hausse de 13% par rapport à mi-2025, mais pour la 1ère fois depuis deux ans, il reculait d’un trimestre sur l’autre (-4%) aussi bien en jeunes bovins qu’en vaches. L’IPAMPA viande bovine bondissait de 7% en un an avec la hausse des carburants (guerre au Moyen-Orient). Les maladies ont marqué les naissances (-12% en avril /2025 puis +19% en juin) permettant au global de maintenir les naissances du 2e trimestre (-1% /2025, mais -3% au 1er trim.).

Au deuxième trimestre 2026, la collecte laitière française a légèrement reculé sur un an (-0,2% /T2-2025). Les vagues de canicule de mai et juin qui ont frappé l’Europe occidentale et en particulier la France ont en effet commencé à peser sur la collecte européenne mais les niveaux de production restaient tout de même soutenus chez les principaux exportateurs européens et mondiaux de produits laitiers. Les charges ont continué d’être affectées par les conflits au Moyen-Orient. L’IPAMPA était donc en hausse assez marquée sur un an (+4% /T2-2025). Avec des quantités de lait produit sur le globe toujours importantes, les prix européens des commodités restaient sous pression, surtout pour la matière grasse. Le prix du lait payé aux éleveurs français était à nouveau en baisse (-10% /T2-2025).

Le 2e trimestre 2026 a connu une hausse dynamique de la production d’œufs (+6 %). La demande reste soutenue, avec des achats des ménages en hausse de plus de 6 % sur le 2e trimestre, reflétant une amélioration des approvisionnements par rapport aux deux trimestres précédents, au cours desquels des ruptures en rayon avaient été enregistrées. Malgré l’approche des dates butoirs sur la fin de la cage en GMS, et pour la première fois après des années de recul, les achats d’œufs issus du système cage ont progressé de plus de 17 % par rapport au deuxième trimestre 2025, laissant penser qu’une grande partie de cette progression est alimentée par les œufs importés, qui trouvent de plus en plus de place dans les rayons GMS face à la baisse de la production française dans ce mode d’élevage. Les importations d’œufs coquille poursuivent leur progression au 1er semestre (+24 %) et atteignent un record de plus de 50 000 téoc en six mois, soit l’équivalent des imports annuels avant 2022.
